「相続税対策は何歳から始めればいい?」「まだ50代だから早い?」「70代になってからでも間に合う?」と疑問に思う方もいるのではないでしょうか。
相続税対策には、「○歳から始めなければならない」という年齢の決まりはありません。重要なのは年齢そのものではなく、家族構成や財産の状況を把握し、相続税がかかる可能性や財産の分け方などを早めに確認しておくことです。財産や家族の状況は時間とともに変わるため、早い段階から現状を整理し、必要な対策だけを検討すると進めやすくなります。
なお、ここでいう「相続税対策」は、単に相続税を減らすための節税だけではなく、相続税がかかる可能性の確認や財産整理、納税資金の準備など、将来の相続に備えるための準備も含めています。
この記事では、相続税対策をいつから始めればよいのかを解説したうえで、50代・60代・70代でそれぞれ優先して確認したいことを紹介します。
相続税対策は何歳から始めるべき?
相続税対策を始める年齢に法律上の決まりはありません。そのため、「60歳になったら始める」「70歳までは何もしなくてよい」と一律に判断するものではありません。まずは自分の家族と財産を整理し、将来相続税が発生する可能性があるのかを確認することが出発点です。
相続税の基礎控除額は、3,000万円+600万円×法定相続人の数で計算します。たとえば、法定相続人が配偶者と子ども2人の合計3人なら基礎控除額は4,800万円です。ただし、相続税の対象を確認するときは預貯金だけではなく、不動産、株式、一定の生命保険金なども含めて検討する必要があります。
相続税がかかる可能性が低い場合でも、財産の所在を整理したり、誰に何を残したいか考えたりすることには意味があります。つまり、相続税対策は「節税を始めること」ではなく、まず現在の状態を確認することから始めると考えるとよいでしょう。

相続税対策を早めに始めるメリット
現在の財産を把握できる
早めに相続について考えることで、預貯金、不動産、株式、生命保険など、自分が現在どのような財産を持っているのかを整理できます。財産を一覧にすると、相続税がかかりそうかだけでなく、「不動産に財産が偏っている」「家族が知らない口座がある」といった課題も見つけやすくなります。
必要のない相続税対策を避けやすい
相続税対策について調べると、生前贈与、生命保険、不動産などさまざまな方法が紹介されています。しかし、すべての家庭に同じ対策が必要なわけではありません。現在の相続税額の目安を先に確認しておけば、そもそも税務上の対策が必要なのかを判断しやすくなります。
家族で話す時間を確保できる
相続では税金だけでなく、誰がどの財産を取得するのかも重要です。自宅、賃貸不動産、事業用財産など簡単に分けられない財産がある場合には、本人の希望と家族の状況を確認する必要があります。早めに始めれば、一度ですべてを決めるのではなく、時間をかけて家族で考えることができます。
自分の生活資金を考えながら対策できる
相続税を減らすことだけを目的に財産を生前贈与すると、自分自身の老後資金が不足する可能性があります。早い段階で現在の財産と将来必要になりそうな生活費、医療費、介護費などを整理しておけば、無理のない範囲で相続対策を検討しやすくなります。
50代から考えたい相続税対策
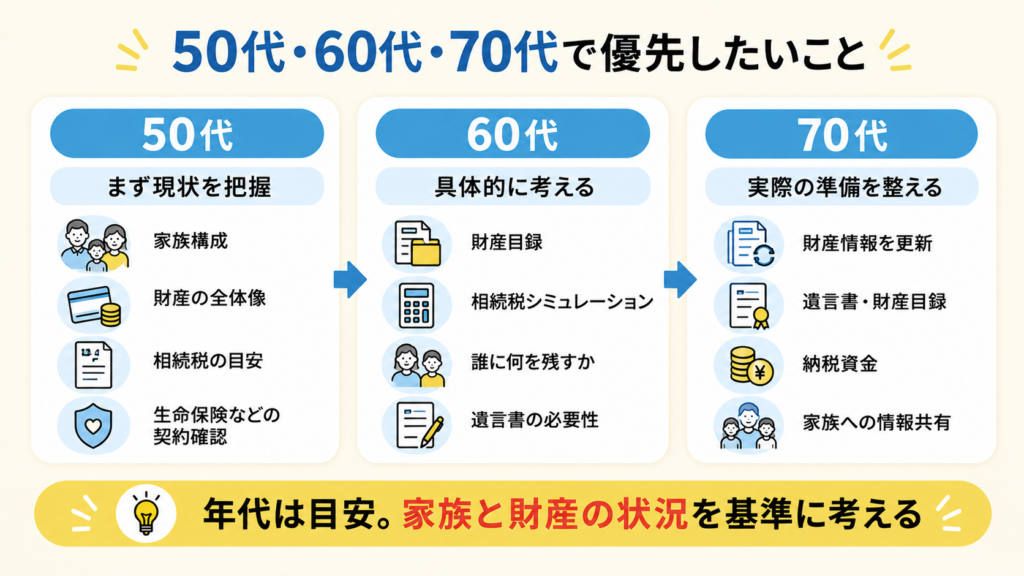
50代では、すぐに財産を大きく動かすことよりも、まず家族と財産の状況を把握することを優先するとよいでしょう。まだ仕事をしていて収入や資産が変化する人も多いため、この段階で将来の相続財産を確定することはできません。
財産の全体像を確認する
預貯金、不動産、株式・投資信託、生命保険、事業用財産、借入金などを一度一覧にしてみましょう。正確な金額まで把握できなくても、「何を持っているのか」「どこにあるのか」を確認できれば十分です。
相続人になる人を確認する
配偶者、子どもなど、現在の家族構成から誰が法定相続人になる可能性があるのかを確認します。再婚している、前婚の子どもがいる、子どもがいないといった場合には、想定していた人以外が相続人になる可能性もあるため、早めに確認しておくとよいでしょう。
相続税がかかりそうか試算する
財産と家族構成を整理したら、現在の状態で相続が発生した場合に相続税がかかりそうかを確認します。50代では将来財産額が大きく変わる可能性があるため、正確な将来税額を出すことより、現時点の目安として確認することが重要です。
生命保険や既存の契約内容を確認する
すでに加入している生命保険について、契約者、被保険者、保険料負担者、死亡保険金の受取人などを確認します。被相続人が保険料を負担していた死亡保険金を相続人が取得する場合には、一定の要件のもとで500万円×法定相続人の数まで相続税の非課税限度額がありますが、契約関係によって税務上の取り扱いが異なります。
詳しくは「生前対策の進め方」をご覧ください。
60代から考えたい相続税対策
60代では、50代で行った財産整理に加えて、相続税額や財産の分け方をより具体的に考えていく時期です。ただし、60代でも今後長く生活する可能性があるため、相続税を減らすことを優先して自分の財産を過度に減らさないよう注意しましょう。
財産目録を作る
預貯金、不動産、金融資産、生命保険、借入金などを財産目録として整理しておくと、自分自身の財産管理にも役立ちます。財産の所在が家族に伝わるようにしておけば、将来相続が発生した際の財産調査の負担を軽減することにもつながります。
相続税を具体的にシミュレーションする
財産の全体像が把握できたら、土地や建物などについて相続税上の評価額を確認しながら、現在の相続税額の目安を試算します。相続税がかかりそうであれば、税額だけでなく納税に使える現預金が十分にあるかも確認しましょう。
誰にどの財産を残したいか考える
「配偶者には自宅を残したい」「事業用財産は長男に引き継いでほしい」など、具体的な希望がある場合には、財産の分け方について考え始めます。不動産など分けにくい財産がある場合には、税金だけでなく家族間の公平性や生活状況も考慮する必要があります。
遺言書の必要性を確認する
法定相続分とは異なる分け方を希望する、子どもがいない、相続人以外に財産を残したい、不動産が多いなどの場合には、遺言書の必要性を確認しましょう。遺言書を作成する場合には法律で定められた方式を守る必要があり、遺留分などにも注意が必要です。
生前贈与は制度を確認してから検討する
60代になると、生前贈与を検討する人も増えるでしょう。しかし、「毎年110万円以下なら相続税には関係ない」と単純に考えることはできません。
2024年1月1日以後の暦年課税による贈与については、相続税の課税価格へ加算される期間が段階的に7年へ延長されています。相続開始日が2026年12月31日以前なら相続開始前3年以内、2027年1月1日から2030年12月31日までは2024年1月1日から相続開始日まで、2031年1月1日以後は相続開始前7年以内が加算対象期間となります。
なお、相続開始前3年以内の贈与以外で加算対象となる贈与については、その贈与財産の価額の合計額から100万円を控除した残額が、相続税の課税価格への加算対象となります。
また、相続時精算課税を選択する方法もありますが、一度選択すると、その贈与者からの贈与について暦年課税へ戻すことはできません。
なお、2024年1月1日以後の贈与については、相続時精算課税にも年間110万円の基礎控除が設けられており、この基礎控除後の金額が将来の相続税の計算上加算される仕組みとなっています。(参考:国税庁)
生前贈与を行う場合には、贈与税だけでなく相続税や自分自身の生活資金まで考慮して検討しましょう。
生前贈与を始める前に、相続税への加算期間が7年へ延長されたルールも確認しておきましょう。
生前贈与は、年齢や年間の贈与額だけで決めるのではなく、まず家族構成や財産、相続税の見込みを整理したうえで、本当に必要かを判断することが大切です。「そうぞくん生前対策」では、家族や財産の情報を入力しながら、相続税の目安や検討したい生前対策を整理できます。詳しくはこちら:https://souzokun.com/seizen/
70代から考えたい相続税対策
70代では、相続税を減らす方法だけを探すのではなく、これまで整理してきた財産や本人の希望を実際の形にしておくことが重要になります。もちろん健康状態や家族状況には個人差があるため、「70歳になったら必ずこの対策をする」という意味ではありません。
財産情報を最新の状態にする
以前作った財産一覧がある場合は、現在も内容が合っているか確認します。預金口座の解約、不動産の売却、証券口座の変更、借入金の完済などによって財産状況が変わっていることがあります。家族が将来確認できるよう、重要書類の保管場所についても整理しておくとよいでしょう。
遺言書や財産目録を具体的に整える
誰に何を残したいか希望がある場合には、その内容を整理し、必要に応じて遺言書の作成を検討します。また、財産目録を作成しておけば、遺言書を作る際にも財産を特定しやすくなります。
すでに遺言書を作成している場合も、その後に財産や家族構成が変わっていないか確認しましょう。現在の状況と内容が合わなくなっている場合には、見直しが必要になることがあります。
相続税の納税資金を確認する
相続財産の多くが土地や建物の場合には、相続税が発生しても納税に使える現預金が不足する可能性があります。現在の相続税額の目安と、相続時に利用できそうな現預金を比較しておきましょう。
家族へ情報を伝えておく
銀行口座、不動産、生命保険、証券会社などの情報を整理していても、家族がその存在を知らなければ、相続発生後に見つけられない可能性があります。すべての暗証番号やパスワードを共有する必要はありませんが、財産目録や重要書類をどこに保管しているかは家族へ伝えておくと安心です。
判断能力が低下した場合の財産管理も考える
相続対策は、亡くなった後の財産承継だけではありません。認知症などによって判断能力が低下した場合に、自分の財産を誰がどのように管理するのかも生前に考えておくテーマです。
任意後見や家族信託など、判断能力が十分にあるうちに検討できる制度もあります。ただし、それぞれ目的や法的な仕組みが異なるため、必要性がある場合には弁護士や司法書士などの専門家へ相談しましょう。
高齢の親の財産管理が気になる方は、認知症になる前にできる準備もあわせて確認できます。

詳しくは「遺言書を検討した方がいいケース」をご覧ください。
80代になってから相続税対策を始めても遅い?
80代だから相続対策ができないということではありません。財産を整理する、相続税の目安を確認する、家族へ財産の所在を伝える、遺言書の必要性を検討するといった準備は、本人に十分な判断能力があれば検討できます。
ただし、年齢が高くなるほど「時間をかければ何でもできる」とは限りません。たとえば、生前贈与については相続税への加算ルールがあり、贈与した直後に相続が発生した場合には想定していた効果にならない可能性があります。また、本人の判断能力が低下すると、自分の意思で契約や遺言などを行うことが難しくなる場合もあります。
そのため、80代では新しい節税方法を探すことだけに重点を置かず、まず現在の財産と家族の状態を確認し、必要性が高い準備から進めることが重要です。
年代よりも優先して相続税対策を考えたいケース
相続税対策を始める時期は年齢だけで決めるものではありません。次のようなケースでは、50代・60代・70代という区分にかかわらず、早めに現在の状態を確認することをおすすめします。
- 預貯金や不動産などを合わせると基礎控除を超えそう
- 自宅以外にも不動産を所有している
- 会社経営者や個人事業主である
- 非上場株式など評価が難しい財産がある
- 子どもがいない
- 前婚の子どもがいるなど家族関係が複雑である
- 法定相続人以外にも財産を残したい
- 財産の多くが不動産で現預金が少ない
- すでに多額の生前贈与を行っている
- 特定の相続人に多く財産を残したい
該当する項目がある場合には、具体的な対策をすぐ実行するという意味ではなく、まず家族、財産、税額、分け方を整理するところから始めましょう。
相続税対策は「早く財産を渡すこと」ではない
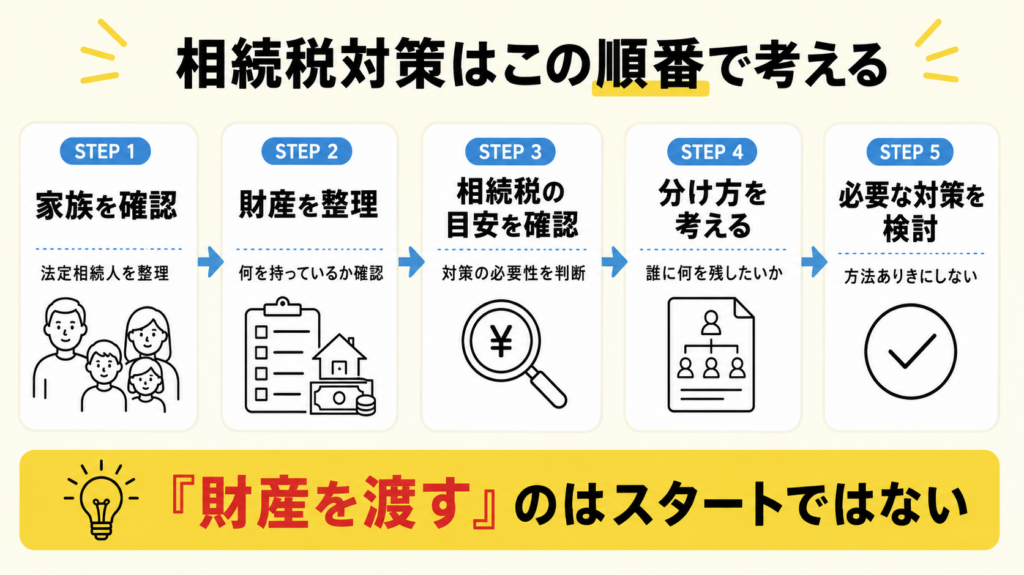
相続税対策を早く始めるというと、「早く生前贈与をしなければならない」と考えてしまうことがあります。しかし、相続税対策の出発点は財産を渡すことではありません。
まず、家族構成を確認する→財産を整理する→相続税の目安を確認する→誰に何を残したいか考える→必要な対策だけを検討するという順番で進めることが重要です。
確認した結果、特別な税務対策が必要ない家庭もあります。その場合でも、財産目録や遺言書、エンディングノートなどを準備しておけば、家族の負担を減らすことにつながります。
そうぞくんなら年代を問わず相続準備を始められる
相続税対策を考えたいと思っても、「まず何を確認すればいいかわからない」という方も多いでしょう。そうぞくん生前対策では、家族構成や財産を整理するところから、将来の相続に向けた準備を順番に進められます。
家族と財産を整理する
預貯金、不動産、株式などの財産と家族構成を整理し、現在の状態を把握します。50代であれば最初の財産整理として、60代・70代であればこれまでの情報を見直すためにも利用できます。
相続税の目安を確認する
入力した家族構成や財産情報をもとに、現在の状態で将来どの程度の相続税になりそうか目安を確認できます。税額を把握してから必要な対策を考えることで、節税方法だけを先に選ぶことを避けやすくなります。
必要な生前対策を整理する
そうぞくんでは、入力した情報をもとにAIを活用し、検討できる生前対策の方向性を整理できます。ただし、生前贈与、各種特例、不動産などについて個別具体的な税務判断が必要な場合には、税理士への確認が必要です。
遺言書・財産目録・エンディングノートにつなげる
整理した家族や財産の情報をもとに、遺言書の作成に必要な情報、財産目録、エンディングノートなどへつなげることができます。税額を確認して終わりではなく、将来家族が困らない状態を作ることまで含めて相続準備を進められます。
年代別の相続対策チェックリスト
| 年代 | まず確認したいこと |
|---|---|
| 50代 | 家族構成、財産の全体像、現在の相続税の目安 |
| 60代 | 財産目録、相続税シミュレーション、財産の分け方、遺言書の必要性 |
| 70代 | 財産情報の更新、遺言書・財産目録、納税資金、家族への情報共有 |
| 80代以降 | 現状の再確認、優先度の高い準備、財産管理、本人の意思を残す方法 |
年代別の内容はあくまで目安です。50代でも相続対策を急いだ方がよいケースがあれば、70代でも特別な節税対策が不要なケースがあります。年齢だけで判断せず、自分の家族と財産の状態を基準に考えましょう。
相続税だけでなく、生前整理全体を年代別に確認したい方はこちらも参考にしてください。

まとめ|相続税対策は「何歳から」より「今の状態を知る」ことから
相続税対策を始める年齢に決まりはありません。50代では家族と財産の把握、60代では相続税や財産の分け方の具体化、70代では遺言書・財産目録・納税資金などの準備というように、現在の状況に合わせて少しずつ進めることができます。
重要なのは、「○歳になったからこの対策をする」と決めるのではなく、まず家族構成と財産を整理し、現在の相続税額や将来起こりそうな問題を確認することです。その結果を見て、生前贈与、生命保険、遺言書など本当に必要な対策を選びましょう。
そうぞくん生前対策では、家族・財産の整理から相続税の目安確認、生前対策の整理、遺言書・財産目録・エンディングノートまで順番に進められます。「まだ早い」と先送りするのではなく、まず現在の財産を把握するところから始めてみましょう。